在调整周期中校准坐标——从行业出清看五粮液三季报
10月27日晚,五粮液披露2026年三季报。第三季度单季,公司实现营业收入44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%。公司在报告中给出的解释是,因市场需求偏弱,相关产品销量减少。把这组数字放回行业坐标系里看,它更像是周期运行中的一个刻度,而非孤立事件。
头部酒企同处一段下行通道
今年上半年的行业数据已经给出了方向。贵州茅台上半年营收同比增长1.47%,归母净利润同比下降1.95%,这是其近年来首次出现中期净利下降;泸州老窖上半年营收同比下降36.35%,归母净利润同比下降43.37%。据公开统计,上半年白酒行业整体收入下滑约7%,利润下滑约8%。
当行业龙头的利润增速转为负值,当另一家头部名酒的营收出现三成以上的收缩,说明压力已经从腰部、尾部传导到了金字塔顶端。这种全面性,正是周期性调整区别于个别企业经营问题的重要特征。
进入下半年,中秋国庆"双节"本是检验需求的关键窗口。据21世纪经济报道,今年双节白酒动销进一步下滑。多家机构据此判断,五粮液、泸州老窖、山西汾酒、洋河股份等大部分头部、腰部酒企三季度仍处于出清阶段,原因在于双节动销下行,酒企不具备恢复压货的条件,只能根据渠道实际承受能力适度销售。
"出清阶段"意味着什么
"出清"这个词值得多看一眼。它描述的是一个过程:渠道把前期积累的库存消化掉,价格回到与真实需求相匹配的位置,厂商之间的利益关系重新校准。这个过程无法跳过,只能经历。
从这个角度理解,五粮液三季度的收入利润下降,一部分是需求偏弱的直接结果,另一部分则是在出清阶段控制发货节奏的反映。两者叠加,单季报表自然承压。公司在三季报披露时也表示,当前白酒行业处于周期性调整阶段,五粮液主动顺应周期。"顺应"二字,承认了周期的客观性,也说明了公司的应对取向:不逆势硬推,而是在约束条件下做可持续的选择。
五粮液在周期中的位置
判断一家企业在周期中的位置,不能只看单季增速,还要看它在行业格局中的份量和抗压的底子。
据经济观察报统计,营收前五的酒企,即茅台、五粮液、汾酒、老窖、洋河,在A股白酒上市公司总营收中的占比,已从2024年的80.4%提升至2025年的81.9%。行业总量承压的同时,份额进一步向头部集中,资源、渠道与消费者心智在向少数品牌聚拢,五粮液身处其中。
从资产负债表看,截至6月末公司货币资金1190.89亿元,资产负债率约34.6%。充裕的现金储备与较低的负债水平,为公司在调整期内维持市场投入、稳定渠道提供了余地。据公开报道,第三季度公司继续加大市场投入,销售费用同比增加。在收入下降的季度加大投入,短期会进一步压缩利润,但也体现出公司对市场份额和渠道稳定的重视。
还需要说明的是,前三季度累计营业收入328.58亿元,同比增长7.25%,归母净利润97.11亿元,同比增长49.98%。这一增长主要系上年同期基数较低:按调整后口径,2025年全年营业收入、归母净利润分别同比下降54.55%和71.89%。因此,累计增速不宜作为判断经营景气度的依据,单季数据更能反映当下的真实处境。
结语
周期不会因为某一家企业的意愿而改变方向,但企业可以决定自己以什么姿态穿越周期。五粮液三季度的数字清楚地表明,行业调整尚未结束;而行业集中度的提升、稳健的财务结构以及主动控制节奏的选择,则勾勒出公司在这一轮周期中的位置:承压,但有底子,有余地。周期的下一程如何走,仍需观察后续的需求恢复与渠道出清进度。
猜你喜欢
在调整周期中校准坐标——从行业出清看五粮液三季报
公司在报告中给出的解释是,因市场需求偏弱,相关产品销量减少。把这组数字放回行业坐标系里看,它更像是周期运行中的一个刻度,而非孤立事件。七年深耕,五粮液玫瑰婚典如何铸就国家级文化IP?
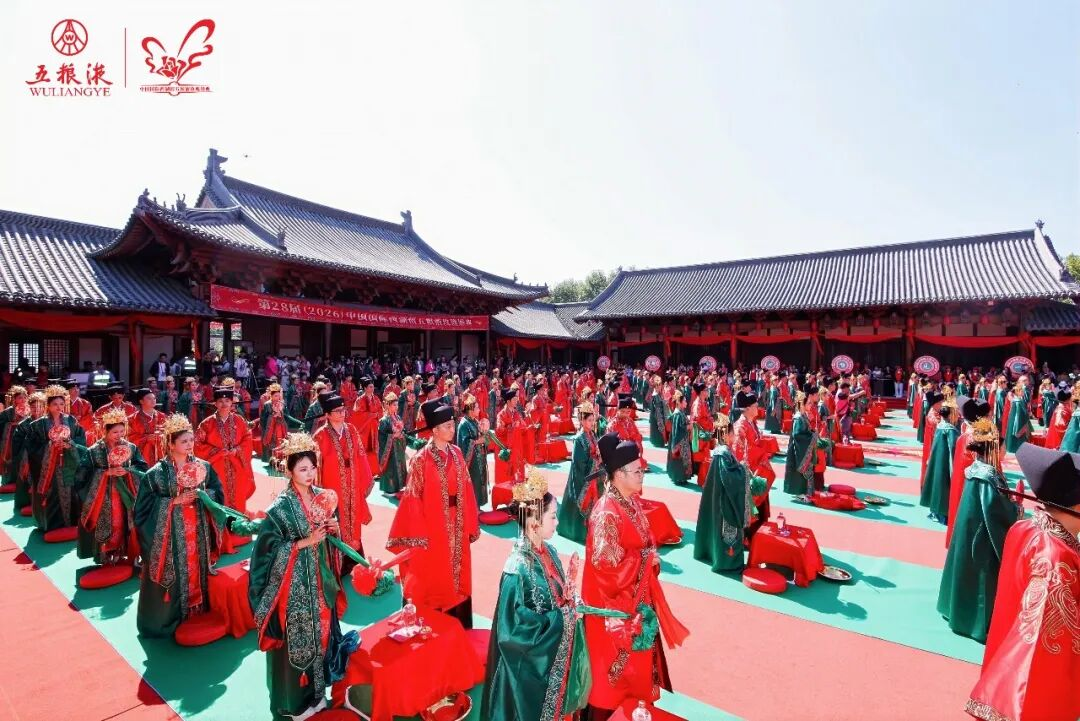
10月6日,杭州西子湖畔,以“一见倾心西湖情 和美世界定今生”为主题的第28届(2026)中国国际西湖情五粮液玫瑰婚典浪漫上演。

 博望财经
 猎云网